Cuối tháng 9, lãi suất qua đêm liên ngân hàng có lúc vọt lên 7%/năm rồi tụt về 1%; một số ngân hàng tung gói vay mua nhà hạ lãi, trong khi lãi thả nổi sau ưu đãi vẫn ở mức 10-17%. Thị trường đang phát đi những tín hiệu trái chiều, và người vay là bên chịu rủi ro cuối cùng. Đây là lúc cần những nguyên tắc rõ ràng thay vì quyết định theo từng nhịp tin đồn lãi suất.
Theo đó, lãi suất qua đêm trên thị trường liên ngân hàng tăng lên 7%/năm hồi đầu tuần cuối tháng 9, rồi giảm liên tục xuống 1%/năm khi thanh khoản hệ thống dồi dào hơn. Đó là biến động của thị trường vốn ngắn hạn, nhưng nó cho thấy mặt bằng lãi suất không đi theo một đường thẳng.
Những nguyên tắc giúp người vay kiểm soát rủi ro tài chính trong thời điểm biến động lãi suất
Từ cuối tháng 8, một số ngân hàng chủ động hạ lãi vay mua nhà. Vietcombank triển khai gói 20.000 tỷ đồng giảm tối đa 1%/năm, thời hạn vay đến 35 năm; BIDV có gói 30.000 tỷ đồng với lãi cố định 9,5% trong 12 tháng, 10% trong 18 tháng hoặc 10,5% trong 24 tháng; TPBank giảm biên độ tối đa 1,2%; VIB cố định lãi tới 5 năm ở mức 11,5%/năm. Tuy vậy, thống kê của DKRA Consulting cho thấy lãi vay mua nhà cố định 12-24 tháng tại 11 ngân hàng phổ biến vẫn ở mức 10,9%/năm trong tháng 8.
Ở chiều ngược lại, chi phí của các khoản vay hết ưu đãi vẫn leo thang. ACB nâng lãi suất cơ sở lên 9,5%/năm từ 1/10; VPBank áp biểu cơ sở 11-13,5%/năm cho khoản vay có tài sản bảo đảm giải ngân sau ngày 15/11/2024.
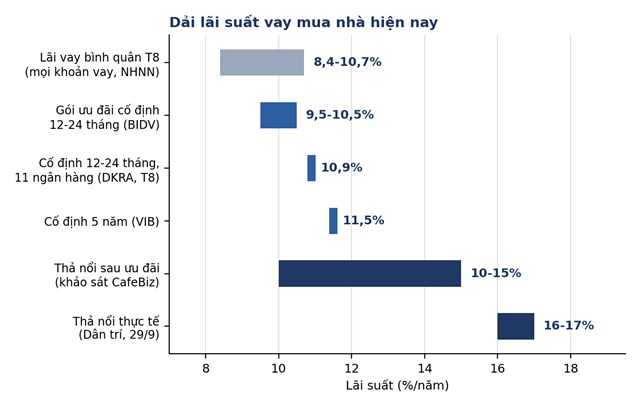
Số liệu từ nhiều nguồn và thời điểm khác nhau, chỉ nhằm minh họa dải lãi suất, không so sánh trực tiếp từng thanh
Theo các chuyên gia tài chính, tăng trưởng GDP 9 tháng đạt 9,01%, lạm phát cơ bản 4,26% và lạm phát thực tế 4,52%, trong khi dư nợ tín dụng đến 30/9 tăng 11,59% so với cuối năm 2025. Lạm phát khiến người gửi tiền đòi lãi danh nghĩa cao hơn, buộc ngân hàng giữ sức hấp dẫn của lãi huy động. Chuyên gia dự báo lãi suất neo cao đến cuối năm và phân hóa: vay sản xuất, kinh doanh tương đối ổn định nhờ các gói ưu đãi, còn vay mua nhà khó giảm do tín dụng bất động sản bị điều hành chặt về hạn mức. Chẳng hạn, BIDV đang triển khai gói tín dụng ưu đãi quy mô 200.000 tỷ đồng với lãi suất từ 6,8%/năm cho sản xuất, kinh doanh.
NHNN cho biết tốc độ tăng lãi suất đang chậm lại, mặt bằng về cơ bản xoay quanh mức mới; Thông tư 50/2026/TT-NHNN nới dần trần tỷ lệ cho vay trên huy động lên 95%, có thể giảm áp lực huy động, lãi vay bất động sản có thể đã ở vùng đỉnh, sẽ cao trong ngắn hạn rồi giảm dần và ổn định vào cuối năm 2027. Nhưng ngay cả khi lãi suất đạt đỉnh, người vay chưa thể sớm nhẹ gánh, nhất là khoản sắp hết ưu đãi.
Sáu nguyên tắc kiểm soát rủi ro
Không ra quyết định vay theo biến động ngắn hạn. Diễn biến liên ngân hàng hay các gói ưu đãi là tín hiệu thị trường, không phải cam kết dành cho khoản vay của mình; khoản vay 20-30 năm sẽ đi qua nhiều chu kỳ. Hãy tính theo mức lãi thả nổi bất lợi nhất có thể chịu được. Theo tính toán minh họa, khoản vay 1,5 tỷ đồng kỳ hạn 20 năm, trả gốc và lãi đều, phải trả khoảng 14,5 triệu đồng mỗi tháng ở lãi 10%/năm nhưng gần 20,9 triệu đồng ở lãi 16%.
Giới hạn vay theo giá trị tài sản và theo thu nhập. Nhiều chuyên gia kinh tế khuyến cáo, trong giai đoạn lãi thả nổi biến động mạnh, chỉ người có đủ tích lũy mới nên mua và tuyệt đối không vay quá 30-40% giá trị tài sản. Song song, theo thông lệ quản lý tài chính cá nhân, tổng nghĩa vụ trả nợ hằng tháng thường không nên vượt khoảng 30-40% thu nhập ổn định; hai ngưỡng này khác cơ sở tính, và con số cụ thể tùy từng gia đình.
So sánh tổng chi phí, không chỉ lãi ưu đãi. Cạnh tranh giữa các ngân hàng đang chuyển từ mức lãi thấp vài tháng đầu sang thời gian cố định, biên độ sau ưu đãi và kỳ hạn vay. Với khoản vay dài, chênh lệch khoảng 1% lãi suất trong thời gian dài có thể giúp tiết kiệm hàng chục triệu đồng. Người vay cần hỏi rõ công thức thả nổi, biên độ, chu kỳ điều chỉnh và phí trả nợ trước hạn. Cố định dài như 5 năm giống một khoản phí bảo hiểm lãi suất: lãi ban đầu có thể cao hơn, đổi lại dòng tiền dễ dự báo hơn. Nên ưu tiên gói cố định 2-3 năm đầu của ngân hàng uy tín.
Xây đệm thanh khoản và chủ động trả bớt gốc. Một người vay 1,5 tỷ đồng tại TP.HCM ước tính khoản trả hằng tháng sau ưu đãi có thể lên tới 20 triệu đồng, nên đang dành tiền để trả bớt nợ gốc vào cuối năm. Cách làm này đáng tham khảo: giữ quỹ dự phòng đủ qua mốc hết ưu đãi và dùng dòng tiền dư để giảm dư nợ khi lãi cao, sau khi đã kiểm tra điều khoản phạt trả nợ trước hạn.
Tránh chồng đòn bẩy và nợ ngắn hạn lãi cao. Theo chuyên gia tài chính, vốn ngắn hạn không nên tài trợ tài sản trung và dài hạn vì lệch pha kỳ hạn tạo rủi ro thanh khoản. Với hộ gia đình, đừng đảo nợ nhà bằng khoản vay tiêu dùng, nhất là khi lãi vay mua ô tô thả nổi đã ở mức 16-18%, có trường hợp gần 20%. Hộ kinh doanh nên lập ba kịch bản tài chính, trong đó có kịch bản lãi vay tăng thêm 1-2 điểm phần trăm.
Trao đổi sớm với ngân hàng và có phương án thoát hiểm. Tái cơ cấu hoặc chuyển khoản vay sang ngân hàng khác có thể giúp giảm áp lực, tuy nhiên phải tính tổng chi phí, vì ưu đãi ngắn hạn có thể bị phí tất toán khoản vay cũ làm mất đi. Khi áp lực kéo dài, bán tài sản sớm để giảm dư nợ, kể cả chấp nhận lỗ, có thể tốt hơn chờ thêm. Cần trao đổi với ngân hàng trước khi chậm trả: nợ quá hạn từ 10 đến 90 ngày vào nhóm 2, và theo luật có hiệu lực từ 15/10/2025, ngân hàng có quyền thu giữ tài sản bảo đảm của khoản nợ xấu khi đủ điều kiện.
Biến động lãi suất không phải lý do để hoảng loạn bán tháo tài sản, cũng không phải cớ để chủ quan vay thêm khi thấy một vài gói ưu đãi. Dù lãi suất có đã gần đỉnh hay chưa, người vay chỉ kiểm soát được phần của mình: mức nợ, kỳ hạn, đệm thanh khoản và sự minh bạch với ngân hàng. Những nguyên tắc trên không dự đoán được lãi suất, nhưng giúp khoản vay đứng vững ở cả kịch bản thuận lẫn kịch bản xấu.
Hoàng Nguyễn
Tạp chí Kinh tế và Đồ uống