Gần 72.000 trường hợp hồ sơ tồn đọng từ các năm trước trong thống kê về chấm dứt hiệu lực mã số thuế cho thấy cần làm rõ những điểm nghẽn khiến quá trình xử lý kéo dài. Cải cách thủ tục cần đi cùng cơ chế phối hợp minh bạch và trách nhiệm cụ thể của các bên.
Đóng cửa có được hiểu là đã kết thúc vòng đời doanh nghiệp?
Trong kinh doanh, không phải doanh nghiệp nào cũng có thể đi hết hành trình. Biến động thị trường, dòng tiền đứt gãy hoặc năng lực cạnh tranh suy giảm buộc doanh nghiệp phải dừng cuộc đua.
Nhưng có một nghịch lý: việc thành lập doanh nghiệp có thể đơn giản hơn nhiều so với quá trình chấm dứt hoạt động.
Theo số liệu của Cục Thuế, trong 8 tháng đầu năm 2026, ngành Thuế đã chấm dứt hiệu lực mã số thuế đối với 94.991 doanh nghiệp, tổ chức. Trong đó, chỉ có 23.017 trường hợp là hồ sơ đề nghị chấm dứt trong năm 2026; gần 72.000 trường hợp còn lại là hồ sơ tồn đọng từ các năm trước.
Đây là những trạng thái khác nhau, nhưng cùng đặt ra yêu cầu cải thiện quy trình xử lý hồ sơ, minh bạch hóa nghĩa vụ còn tồn đọng và giảm chi phí tuân thủ.
Thực trạng này cho thấy sự cần thiết của một cơ chế đủ rõ ràng để doanh nghiệp chấm dứt hoạt động đúng quy định, tránh tình trạng đã ngừng kinh doanh nhưng vẫn vướng các nghĩa vụ pháp lý.
Đây cũng là vấn đề được đặt ra trong chương trình Bàn tròn Doanh nghiệp do Tạp chí Doanh nghiệp và Hội nhập thực hiện, với chủ đề gần đây là “Có nên sửa luật để doanh nghiệp dễ dàng rút khỏi thị trường?”.Chương trình có sự tham vấn của luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín.
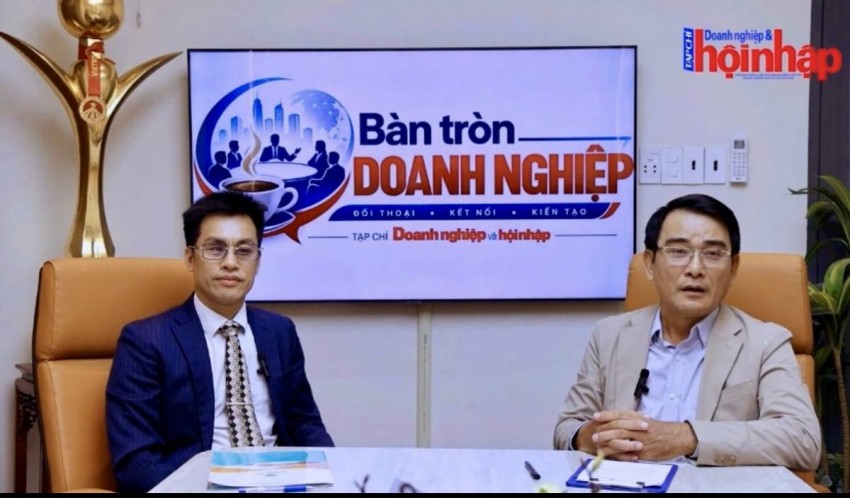
Luật sư Nguyễn Văn Được chia sẻ với Tạp chí Doanh nghiệp và Hội nhập về nội dung: Có nên sửa luật để doanh nghiệp dễ dàng rút khỏi thị trường
Vấn đề không chỉ là làm sao để doanh nghiệp thuận lợi chấm dứt hoạt động hợp pháp, mà còn phải bảo đảm quyền lợi người lao động và các nghĩa vụ liên quan.
Khi hoạt động kinh doanh đã dừng, nguồn thu không còn nhưng chi phí xử lý hồ sơ, thuê tư vấn và giải quyết nghĩa vụ tồn đọng vẫn phát sinh, việc hoàn tất thủ tục có thể trở thành gánh nặng. Người đại diện doanh nghiệp phải dành thời gian xử lý các vấn đề hành chính thay vì tập trung vào công việc khác hoặc chuẩn bị cho một hoạt động kinh doanh mới.
Tuy nhiên, cần phân biệt giữa thủ tục phức tạp và nghĩa vụ bắt buộc. Ngừng hoạt động không đồng nghĩa với việc các khoản nợ, nghĩa vụ thuế hay trách nhiệm với người lao động tự động chấm dứt. Một cơ chế rút lui thuận lợi không thể trở thành lý do để doanh nghiệp bỏ qua trách nhiệm pháp lý.
Vấn đề đặt ra là liệu các quy trình hiện hành đã đủ rõ ràng, phối hợp hiệu quả và phù hợp với tình trạng thực tế của từng doanh nghiệp hay chưa.
Nghĩa vụ thuế: Cần minh bạch thay vì chỉ đơn giản hóa
Nghĩa vụ thuế là một trong những nội dung doanh nghiệp phải xử lý khi chấm dứt hoạt động. Tuy nhiên, không thể mặc định mọi trường hợp kéo dài đều xuất phát từ cơ quan thuế hoặc sự phức tạp của quy định.
Theo luật sư Nguyễn Văn Được: “Có những doanh nghiệp chưa hoàn thiện sổ sách, dữ liệu hóa đơn không đầy đủ, hồ sơ kê khai còn thiếu hoặc phát sinh chênh lệch cần giải trình. Một số trường hợp khác đã ngừng hoạt động từ lâu, thay đổi người phụ trách kế toán hoặc không lưu trữ chứng từ đầy đủ, khiến quá trình rà soát gặp khó khăn”.
Do đó, yêu cầu không chỉ là giảm số lượng thủ tục, mà còn phải giúp doanh nghiệp xác định rõ nghĩa vụ còn lại, hồ sơ cần bổ sung và cơ quan cần liên hệ để tiếp tục xử lý.
Một cơ chế tra cứu tập trung về tình trạng hồ sơ, nghĩa vụ tồn đọng và tiến độ giải quyết có thể giảm chi phí thông tin. Khi dữ liệu giữa cơ quan đăng ký kinh doanh, cơ quan thuế và các đơn vị liên quan được kết nối hiệu quả, doanh nghiệp sẽ hạn chế phải kê khai hoặc cung cấp lại những thông tin đã có.
Bên cạnh đó, cần có hướng dẫn dễ tiếp cận đối với doanh nghiệp không phát sinh doanh thu, đã ngừng hoạt động hoặc gặp khó khăn trong việc hoàn thiện hồ sơ cũ. Những trường hợp này cần được xem xét theo tình trạng thực tế, thay vì áp dụng một cách xử lý đồng nhất.
Dù vậy, đơn giản hóa thủ tục không đồng nghĩa với miễn trừ nghĩa vụ thuế. Cải cách chỉ thực sự hiệu quả khi vừa giảm chi phí tuân thủ, vừa bảo đảm tính minh bạch, khả năng kiểm tra và sự công bằng giữa các chủ thể kinh doanh.
Rút lui có trật tự cũng là một phần của môi trường kinh doanh
Đánh giá sự năng động của nền kinh tế không chỉ dựa vào số lượng doanh nghiệp thành lập mới, lượng vốn đăng ký hay tốc độ mở rộng sản xuất. Khả năng tái cơ cấu, chuyển đổi mô hình và đôi khi là rút lui có trật tự cũng là yếu tố trọng yếu trong môi trường kinh doanh.
Khi doanh nghiệp không còn khả năng hoạt động nhưng chưa thể hoàn tất các thủ tục cần thiết, nguồn lực quản lý và tài chính của doanh nghiệp có thể tiếp tục bị phân tán. Người đứng đầu phải xử lý những vấn đề tồn đọng, trong khi việc chuyển đổi, tái cơ cấu hoặc sử dụng tài sản cho hoạt động khác cũng có thể gặp trở ngại.
Tuy nhiên, việc sửa luật cần bắt đầu từ việc nhận diện đúng điểm nghẽn. Nếu nguyên nhân chủ yếu nằm ở sự thiếu liên thông dữ liệu, giải pháp có thể là cải thiện quy trình phối hợp giữa các cơ quan. Nếu vướng mắc bắt nguồn từ quy định chưa rõ ràng, cần làm rõ điều kiện, trách nhiệm và thời hạn giải quyết.
Việc phân biệt đúng nguyên nhân sẽ giúp lựa chọn giải pháp phù hợp, tránh sửa đổi luật theo hướng chung chung nhưng chưa xử lý được khó khăn trong thực tế.
Hoàn thành trách nhiệm trước khi rời thị trường
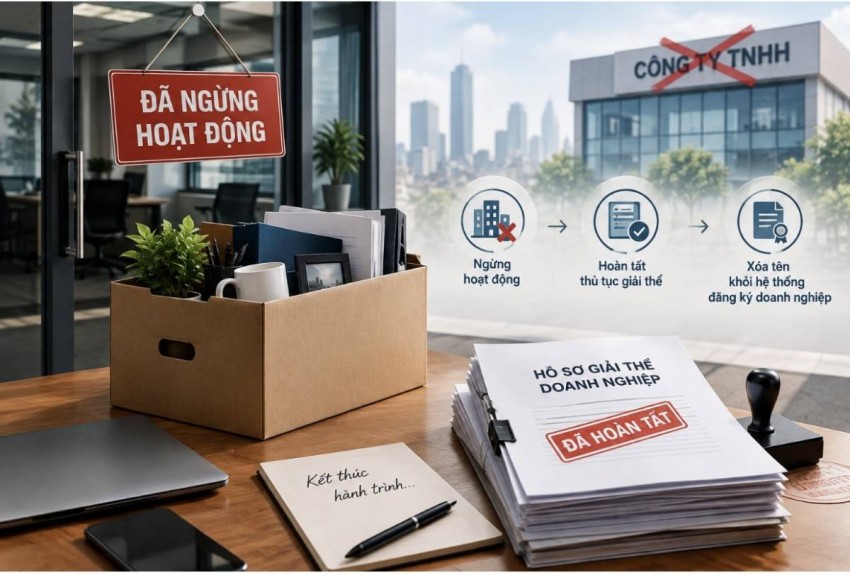
Doanh nghiệp trước khi rút khỏi thị trường cần phải chủ động hoàn thành trách nhiệm và nghĩa vụ pháp lý có liên quan
Điều cần hướng tới không phải là tạo điều kiện để doanh nghiệp rời thị trường bất kể những nghĩa vụ còn tồn tại, mà là xây dựng quy trình rõ ràng, có thời hạn và có khả năng theo dõi, đồng thời phân biệt doanh nghiệp tuân thủ với những trường hợp cố tình né tránh trách nhiệm.
Cải cách có thể tập trung vào ba yêu cầu: tinh gọn thủ tục đối với hồ sơ đủ điều kiện; tăng cường liên thông dữ liệu giữa các cơ quan; và thiết lập cơ chế xử lý phù hợp với từng nhóm doanh nghiệp. Cùng với đó là hướng dẫn cụ thể về nghĩa vụ tài chính, quyền lợi người lao động và trách nhiệm của người quản lý trong quá trình chấm dứt hoạt động.
Một doanh nghiệp có thể thất bại trong kinh doanh, nhưng điều đó không nhất thiết phải kéo theo quá trình xử lý pháp lý kéo dài nếu các nghĩa vụ đã được thực hiện đầy đủ. Ngược lại, doanh nghiệp cũng không thể được coi là đã hoàn tất trách nhiệm chỉ vì ngừng xuất hiện trên thị trường.
Bài toán chính sách là tìm được điểm cân bằng giữa giảm chi phí rút lui cho doanh nghiệp và duy trì kỷ luật thị trường. Khi quy trình chấm dứt hoạt động minh bạch, hợp lý và dễ dự đoán hơn, việc rời thị trường có thể trở thành một phần bình thường của vòng đời kinh doanh, thay vì nút thắt khiến doanh nghiệp tiếp tục mắc kẹt sau khi đã ngừng hoạt động.
Suy cho cùng, môi trường kinh doanh thuận lợi không chỉ nằm ở việc mở cửa nhanh đến đâu, mà còn ở khả năng khép lại một hoạt động kinh doanh đúng pháp luật, có trật tự và không tạo thêm những chi phí không cần thiết cho nền kinh tế.
Hiểu Châu /Doanh nghiệp và Hội nhập